

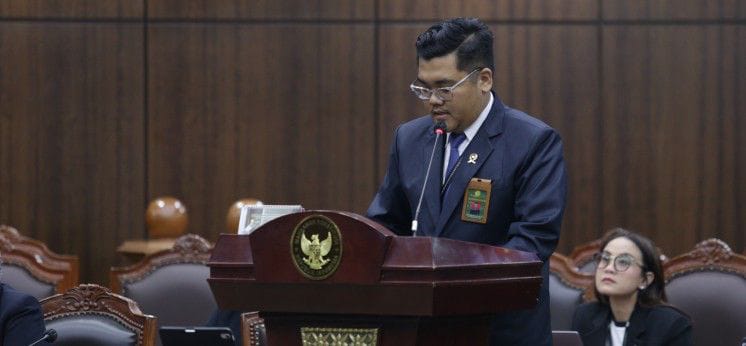
Dari pihak Kejaksaan Agung, Sekretaris Jaksa Agung Muda Tindak Pidana Khusus, Didik Farkhan Alisyah menyampaikan bahwa, unsur merugikan keuangan negara harus dibuktikan dengan alat bukti yang sah. Audit penghitungan kerugian negara merupakan instrumen penting dalam membuktikan adanya actual loss dan besarannya, namun bukan satu-satunya dasar pembuktian dalam perkara tindak pidana korupsi. Karena itu, menurutnya, tidak tepat apabila kewenangan konstitusional BPK dimaknai sebagai larangan menggunakan hasil pemeriksaan atau keterangan ahli dari lembaga lain yang memiliki kompetensi sesuai ketentuan peraturan perundang-undangan.
Sementara itu, Deputi Bidang Investigasi BPKP, Sutrisno menjelaskan bahwa BPK dan BPKP menjalankan fungsi yang berbeda namun saling melengkapi atau bersifat komplementer dan tidak saling bersinggungan. BPK melaksanakan pemeriksaan eksternal atas pengelolaan dan tanggung jawab keuangan negara sebagaimana diamanatkan UUD 1945, sedangkan BPKP diberikan tugas pengawasan keuangan negara dan daerah dalam Pembangunan nasional, termasuk kewenangan audit investigatif, audit penghitungan kerugian keuangan negara atau PKKN.