

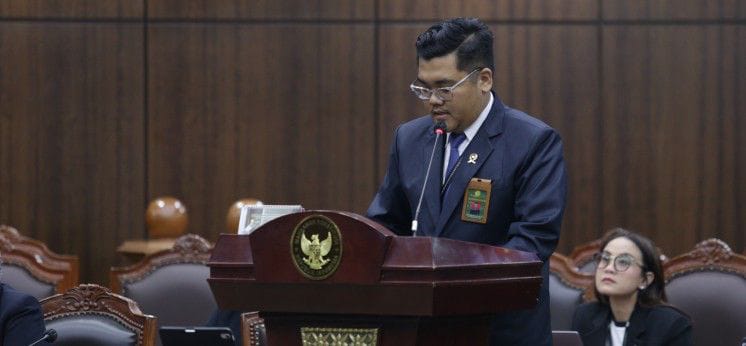
“Dalam rumusan Kamar Pidana tersebut, hasil pemeriksaan BPKP, inspektorat, satuan kerja perangkat daerah, maupun akuntan publik tersertifikasi dapat dijadikan dasar pembuktian adanya kerugian keuangan negara tanpa mengurangi kewenangan konstitusional BPK. Praktik tersebut telah diterapkan dalam berbagai perkara tindak pidana korupsi yang telah berkekuatan hukum tetap, termasuk perkara pengadaan e-KTP,” lanjut Galang.
MA juga menegaskan bahwa, pengakuan terhadap hasil audit lembaga lain tidak dimaksudkan untuk mengurangi kedudukan BPK sebagai lembaga yang diberi mandat konstitusional memeriksa pengelolaan dan tanggung jawab keuangan negara. Frasa “merugikan keuangan negara” dalam Pasal 603 KUHP, apabila dibaca bersama ketentuan KUHAP, tidak menunjuk secara limitatif kepada satu lembaga tertentu. Oleh karena itu, hasil pemeriksaan dari lembaga lain dapat dipergunakan sebagai alat pembuktian sepanjang memenuhi ketentuan formil dan materiil, sedangkan penilaian akhirnya tetap menjadi kewenangan hakim.